Domain adresse-kaufen.de kaufen?
Wir ziehen mit dem Projekt
adresse-kaufen.de um.
Sind Sie am Kauf der Domain
adresse-kaufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain adresse-kaufen.de kaufen?
Wer zahlt spekulationssteuer?
Die Spekulationssteuer wird von Personen gezahlt, die Gewinne aus bestimmten Kapitalanlagen erzielen, die innerhalb einer bestimmten Haltefrist verkauft werden. Dazu gehören beispielsweise Aktien, Anleihen, Investmentfonds oder Immobilien. Die Höhe der Steuer richtet sich nach der Höhe des erzielten Gewinns und dem persönlichen Steuersatz des Steuerpflichtigen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Land variieren können. In einigen Ländern kann die Spekulationssteuer auch auf Verluste anfallen, die innerhalb einer bestimmten Frist realisiert werden. **
Wann verjährt spekulationssteuer?
Die Verjährungsfrist für die Spekulationssteuer beträgt in der Regel vier Jahre. Das bedeutet, dass das Finanzamt innerhalb dieser Frist die Steuerforderung geltend machen muss. Die Frist beginnt mit Ablauf des Kalenderjahres, in dem die Steuererklärung abgegeben wurde. Es ist wichtig, alle relevanten Unterlagen aufzubewahren, da das Finanzamt auch rückwirkend Steuern einfordern kann. Falls Unklarheiten bestehen, ist es ratsam, sich rechtzeitig von einem Steuerberater oder Anwalt beraten zu lassen. **
Ähnliche Suchbegriffe für Spekulationssteuer
Top-Angebote
Produkte zum Begriff Spekulationssteuer:
-
Gutschein kaufen Gutschein 500 €Achtung: Gutscheine sind von jeglichen Aktionen ausgenommen. Beim Kauf dieses Gutscheines senden wir Ihnen einen Gutschein in ausgedruckter Form, der durch einen speziellen Aufdruck auf der Rückseite den Gutschein-Einlöser ausschließlich zur Online-Einlösung berechtigt. Dieser Gutschein kann nicht bei uns im Abholmarkt persönlich eingelöst und auch nicht in bar abgelöst werden. Er hat - wie alle unsere Gutscheine - eine zeitlich unbegrenzte Gültigkeit und gilt uneingeschränkt.500,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Gutschein kaufen Gutschein 10 €Achtung: Gutscheine sind von jeglichen Aktionen ausgenommen. Beim Kauf dieses Gutscheines senden wir Ihnen einen Gutschein in ausgedruckter Form, der durch einen speziellen Aufdruck auf der Rückseite den Gutschein-Einlöser ausschließlich zur Online-Einlösung berechtigt. Dieser Gutschein kann nicht bei uns im Abholmarkt persönlich eingelöst und auch nicht in bar abgelöst werden. Er hat - wie alle unsere Gutscheine - eine zeitlich unbegrenzte Gültigkeit und gilt uneingeschränkt. Ob Geburtstag, Jubiläum oder als kleine Aufmerksamkeit: Mit einem delicando Gutschein liegen Sie immer richtig. Sie schenken die freie Wahl aus über 10.000 Produkten und damit genau das, was wirklich passt.10,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Nöllke, Matthias: Immobilie geerbt?Immobilie geerbt? , Was Sie als Erbe einer Wohnung oder eines Hauses wissen müssen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240305, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Seitenzahl/Blattzahl: 218, Keyword: Eigenbedarf; Eigentum; Erben; Erbengemeinschaft; Grundbucheintrag; Haus; Immobilie; Konflikt; Kündigung; Mieter; Mietvertrag; Modernisierung; Nöllke; Steuer; Umbau; Wohnung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Erbrecht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien~Erbrecht~Ratgeber, Sachbuch: Recht~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 13, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krug, Walter: Die Immobilie im ErbrechtDie Immobilie im Erbrecht , Zum Werk Die Immobilie ist in der Vielzahl der Erbfälle der einzige größere Vermögensgegenstand des Erblassers, um den sich zahlreiche Rechtsfragen ranken. Erbrechtliche, sachenrechtliche, grundbuchrechtliche und vor allem steuerrechtliche Fragestellungen treten gemeinsam und miteinander verzahnt auf. Die systematische Darstellung der komplexen Materie wird angereichert durch Muster, Formulierungsvorschläge und Berechnungsbeispiele. Inhalt Das Werk behandelt: Immobilienbegriff Steuerlicher Status der Immobilien Grundzüge des Grundstücks und Grundbuchverfahrensrechts Grundbuchberichtigung und Grundbuchsberichtigungsklage Die Immobilie in der Erbengemeinschaft Teilungsversteigerung Grundstücksvermächtnis und Grundstücksnießbrauch Die Immobilie bei Vor- und Nacherbschaft Die Immobilie im Pflichtteilsrecht Die Immobilie in der Vor- und Nacherbschaft Die Immobilie bei Nachlasspflegschaft und Nachlassverwaltung Herausgabeansprüche bei missbräuchlichen Grundstücksverfügungen Das selbständige Beweisverfahren im Erb- und Pflichtteilsprozess Die Immobilie im Landwirtschaftserbrecht Erbfall und Besteuerung Grundstücksbewertung Zur Neuauflage Mit der Neuauflage wird das Werk auf den aktuellen Stand gebracht. Änderungen z.B. im Bewertungsrecht oder Grundbuchrecht ("elektronisches Grundbuch") sind berücksichtigt. Die notariellen Fragestellungen werden vertieft. Vorteile auf einen Blick Formulierungsbeispiele und Checklisten Verfahrensrecht rechtsgebietsübergreifende Darstellung Zielgruppe Für Anwaltschaft, Notariat, Richterschaft; Rechtspflegerinnen und Rechtspfleger sowie steuerberatende Berufsgruppen. , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230908, Produktform: Leinen, Autoren: Krug, Walter~Daragan, Hanspeter~Bernauer, Michael, Edition: NED, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 558, Keyword: Grundstücksrecht; Nachlassgestaltung; Landwirtschaftserbrecht; Erbschaftsteuer; Steuerrecht; Immobilienbewertung; elektronisches Grundbuch; Verfahrensrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVIII, Seitenanzahl: 558, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Blätteranzahl: 606 Blätter, Länge: 247, Breite: 172, Höhe: 48, Gewicht: 1368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591174, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 2863515149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist eine Spekulationssteuer?
Eine Spekulationssteuer ist eine Steuer, die auf Gewinne aus spekulativen Geschäften erhoben wird. Dabei handelt es sich um Geschäfte, bei denen Anleger auf kurzfristige Kursänderungen spekulieren, um Gewinne zu erzielen. Die Steuer soll diese Art von Geschäften besteuern und so die Stabilität des Finanzmarktes fördern. In einigen Ländern wird die Spekulationssteuer auch auf den Verkauf von Immobilien oder anderen Vermögenswerten erhoben, die innerhalb eines bestimmten Zeitraums nach dem Kauf wieder verkauft werden. Die genauen Regelungen und Steuersätze können je nach Land unterschiedlich sein. **
-
Wann zahle ich spekulationssteuer?
Die Spekulationssteuer fällt an, wenn du innerhalb eines Jahres Gewinne aus dem Verkauf von Wertpapieren, Immobilien oder anderen Kapitalanlagen realisierst. Wenn du diese Anlagen länger als ein Jahr gehalten hast, fällt keine Spekulationssteuer an. Es gibt jedoch auch Ausnahmen, z.B. wenn du die Immobilie selbst genutzt hast oder wenn der Verkauf aufgrund von Erbschaft oder Schenkung erfolgt. Es ist wichtig, die genauen Regelungen zu kennen und im Zweifelsfall einen Steuerberater zu konsultieren, um unerwartete Steuernachzahlungen zu vermeiden. **
-
Wann fällt spekulationssteuer weg?
Die Spekulationssteuer fällt weg, wenn zwischen An- und Verkauf einer Immobilie mehr als zehn Jahre liegen. In diesem Fall wird die Immobilie steuerfrei verkauft. Zudem entfällt die Spekulationssteuer, wenn die Immobilie selbst genutzt wurde und der Verkauf innerhalb von drei Jahren nach dem Einzug erfolgt. Auch bei Erbschaften oder Schenkungen entfällt die Spekulationssteuer. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls einen Steuerberater hinzuzuziehen, um sicherzustellen, dass keine Steuern fällig werden. **
-
Wie hoch sind spekulationssteuer?
Die Höhe der Spekulationssteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des erzielten Gewinns, der Haltedauer des Investments und dem persönlichen Steuersatz des Steuerpflichtigen. In Deutschland beträgt die Spekulationssteuer in der Regel 25% auf Gewinne aus privaten Veräußerungsgeschäften, wenn die Haltedauer kürzer als ein Jahr beträgt. Bei längerer Haltedauer kann die Steuer reduziert oder sogar ganz vermieden werden. Es ist wichtig, sich vor einer Investition über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **

Welcher Steuersatz bei spekulationssteuer?
Welcher Steuersatz bei spekulationssteuer? Der Steuersatz für die Spekulationssteuer hängt von der Art des Gewinns und der Haltedauer des Investments ab. Bei kurzfristigen Gewinnen aus dem Verkauf von Wertpapieren oder Immobilien beträgt der Steuersatz in der Regel der persönliche Einkommensteuersatz. Für langfristige Gewinne kann ein reduzierter Steuersatz gelten, der je nach Land und Gesetzgebung variieren kann. Es ist wichtig, sich über die geltenden Steuersätze und Regelungen in Ihrem Land zu informieren, um keine steuerlichen Probleme zu bekommen. **
Was ist die Spekulationssteuer?
Die Spekulationssteuer ist eine Steuer, die auf Gewinne aus privaten Veräußerungsgeschäften erhoben wird. Dabei handelt es sich um den Verkauf von Vermögensgegenständen wie Aktien, Immobilien oder Wertpapieren innerhalb einer bestimmten Frist. Die Höhe der Steuer hängt von der Haltedauer des Vermögensgegenstands ab. **
Top-Angebote
Produkte zum Begriff Spekulationssteuer:
-
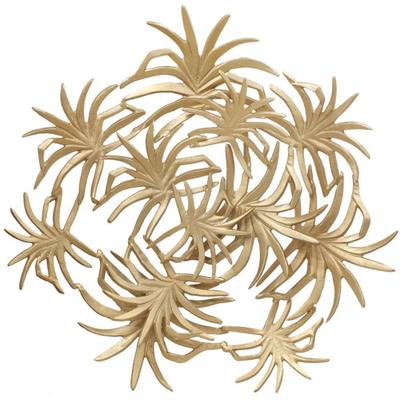
Kayoom "Wanddeko Domizil 425" sorgfältige Handarbeit, Unikat, kunstvoll**Blickfang in jedem Raum** Diese Wanddekoration begeistert durch sein handgearbeitetes Motiv und vermittelt eine ruhige und harmonische Atmosphäre. Jeder Geschmack wird hier bedient und es bleibt kein Wunsch offen. Die herausragende Handarbeit ist...178,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gutschein kaufen Gutschein 500 €Achtung: Gutscheine sind von jeglichen Aktionen ausgenommen. Beim Kauf dieses Gutscheines senden wir Ihnen einen Gutschein in ausgedruckter Form, der durch einen speziellen Aufdruck auf der Rückseite den Gutschein-Einlöser ausschließlich zur Online-Einlösung berechtigt. Dieser Gutschein kann nicht bei uns im Abholmarkt persönlich eingelöst und auch nicht in bar abgelöst werden. Er hat - wie alle unsere Gutscheine - eine zeitlich unbegrenzte Gültigkeit und gilt uneingeschränkt.500,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Gutschein kaufen Gutschein 10 €Achtung: Gutscheine sind von jeglichen Aktionen ausgenommen. Beim Kauf dieses Gutscheines senden wir Ihnen einen Gutschein in ausgedruckter Form, der durch einen speziellen Aufdruck auf der Rückseite den Gutschein-Einlöser ausschließlich zur Online-Einlösung berechtigt. Dieser Gutschein kann nicht bei uns im Abholmarkt persönlich eingelöst und auch nicht in bar abgelöst werden. Er hat - wie alle unsere Gutscheine - eine zeitlich unbegrenzte Gültigkeit und gilt uneingeschränkt. Ob Geburtstag, Jubiläum oder als kleine Aufmerksamkeit: Mit einem delicando Gutschein liegen Sie immer richtig. Sie schenken die freie Wahl aus über 10.000 Produkten und damit genau das, was wirklich passt.10,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt spekulationssteuer?
Die Spekulationssteuer wird von Personen gezahlt, die Gewinne aus bestimmten Kapitalanlagen erzielen, die innerhalb einer bestimmten Haltefrist verkauft werden. Dazu gehören beispielsweise Aktien, Anleihen, Investmentfonds oder Immobilien. Die Höhe der Steuer richtet sich nach der Höhe des erzielten Gewinns und dem persönlichen Steuersatz des Steuerpflichtigen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Land variieren können. In einigen Ländern kann die Spekulationssteuer auch auf Verluste anfallen, die innerhalb einer bestimmten Frist realisiert werden. **
-
Wann verjährt spekulationssteuer?
Die Verjährungsfrist für die Spekulationssteuer beträgt in der Regel vier Jahre. Das bedeutet, dass das Finanzamt innerhalb dieser Frist die Steuerforderung geltend machen muss. Die Frist beginnt mit Ablauf des Kalenderjahres, in dem die Steuererklärung abgegeben wurde. Es ist wichtig, alle relevanten Unterlagen aufzubewahren, da das Finanzamt auch rückwirkend Steuern einfordern kann. Falls Unklarheiten bestehen, ist es ratsam, sich rechtzeitig von einem Steuerberater oder Anwalt beraten zu lassen. **
-
Was ist eine Spekulationssteuer?
Eine Spekulationssteuer ist eine Steuer, die auf Gewinne aus spekulativen Geschäften erhoben wird. Dabei handelt es sich um Geschäfte, bei denen Anleger auf kurzfristige Kursänderungen spekulieren, um Gewinne zu erzielen. Die Steuer soll diese Art von Geschäften besteuern und so die Stabilität des Finanzmarktes fördern. In einigen Ländern wird die Spekulationssteuer auch auf den Verkauf von Immobilien oder anderen Vermögenswerten erhoben, die innerhalb eines bestimmten Zeitraums nach dem Kauf wieder verkauft werden. Die genauen Regelungen und Steuersätze können je nach Land unterschiedlich sein. **
-
Wann zahle ich spekulationssteuer?
Die Spekulationssteuer fällt an, wenn du innerhalb eines Jahres Gewinne aus dem Verkauf von Wertpapieren, Immobilien oder anderen Kapitalanlagen realisierst. Wenn du diese Anlagen länger als ein Jahr gehalten hast, fällt keine Spekulationssteuer an. Es gibt jedoch auch Ausnahmen, z.B. wenn du die Immobilie selbst genutzt hast oder wenn der Verkauf aufgrund von Erbschaft oder Schenkung erfolgt. Es ist wichtig, die genauen Regelungen zu kennen und im Zweifelsfall einen Steuerberater zu konsultieren, um unerwartete Steuernachzahlungen zu vermeiden. **
Ähnliche Suchbegriffe für Spekulationssteuer
-
Nöllke, Matthias: Immobilie geerbt?Immobilie geerbt? , Was Sie als Erbe einer Wohnung oder eines Hauses wissen müssen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240305, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Seitenzahl/Blattzahl: 218, Keyword: Eigenbedarf; Eigentum; Erben; Erbengemeinschaft; Grundbucheintrag; Haus; Immobilie; Konflikt; Kündigung; Mieter; Mietvertrag; Modernisierung; Nöllke; Steuer; Umbau; Wohnung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Erbrecht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien~Erbrecht~Ratgeber, Sachbuch: Recht~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 13, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krug, Walter: Die Immobilie im ErbrechtDie Immobilie im Erbrecht , Zum Werk Die Immobilie ist in der Vielzahl der Erbfälle der einzige größere Vermögensgegenstand des Erblassers, um den sich zahlreiche Rechtsfragen ranken. Erbrechtliche, sachenrechtliche, grundbuchrechtliche und vor allem steuerrechtliche Fragestellungen treten gemeinsam und miteinander verzahnt auf. Die systematische Darstellung der komplexen Materie wird angereichert durch Muster, Formulierungsvorschläge und Berechnungsbeispiele. Inhalt Das Werk behandelt: Immobilienbegriff Steuerlicher Status der Immobilien Grundzüge des Grundstücks und Grundbuchverfahrensrechts Grundbuchberichtigung und Grundbuchsberichtigungsklage Die Immobilie in der Erbengemeinschaft Teilungsversteigerung Grundstücksvermächtnis und Grundstücksnießbrauch Die Immobilie bei Vor- und Nacherbschaft Die Immobilie im Pflichtteilsrecht Die Immobilie in der Vor- und Nacherbschaft Die Immobilie bei Nachlasspflegschaft und Nachlassverwaltung Herausgabeansprüche bei missbräuchlichen Grundstücksverfügungen Das selbständige Beweisverfahren im Erb- und Pflichtteilsprozess Die Immobilie im Landwirtschaftserbrecht Erbfall und Besteuerung Grundstücksbewertung Zur Neuauflage Mit der Neuauflage wird das Werk auf den aktuellen Stand gebracht. Änderungen z.B. im Bewertungsrecht oder Grundbuchrecht ("elektronisches Grundbuch") sind berücksichtigt. Die notariellen Fragestellungen werden vertieft. Vorteile auf einen Blick Formulierungsbeispiele und Checklisten Verfahrensrecht rechtsgebietsübergreifende Darstellung Zielgruppe Für Anwaltschaft, Notariat, Richterschaft; Rechtspflegerinnen und Rechtspfleger sowie steuerberatende Berufsgruppen. , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230908, Produktform: Leinen, Autoren: Krug, Walter~Daragan, Hanspeter~Bernauer, Michael, Edition: NED, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 558, Keyword: Grundstücksrecht; Nachlassgestaltung; Landwirtschaftserbrecht; Erbschaftsteuer; Steuerrecht; Immobilienbewertung; elektronisches Grundbuch; Verfahrensrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVIII, Seitenanzahl: 558, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Blätteranzahl: 606 Blätter, Länge: 247, Breite: 172, Höhe: 48, Gewicht: 1368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591174, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 2863515149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kayoom "Wanddeko Domizil 425" sorgfältige Handarbeit, Unikat, kunstvoll**Blickfang in jedem Raum** Diese Wanddekoration begeistert durch sein handgearbeitetes Motiv und vermittelt eine ruhige und harmonische Atmosphäre. Jeder Geschmack wird hier bedient und es bleibt kein Wunsch offen. Die herausragende Handarbeit ist...191,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gutschein kaufen Gutschein 50 €Achtung: Gutscheine sind von jeglichen Aktionen ausgenommen. Beim Kauf dieses Gutscheines senden wir Ihnen einen Gutschein in ausgedruckter Form, der durch einen speziellen Aufdruck auf der Rückseite den Gutschein-Einlöser ausschließlich zur Online-Einlösung berechtigt. Dieser Gutschein kann nicht bei uns im Abholmarkt persönlich eingelöst und auch nicht in bar abgelöst werden. Er hat - wie alle unsere Gutscheine - eine zeitlich unbegrenzte Gültigkeit und gilt uneingeschränkt.50,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann fällt spekulationssteuer weg?
Die Spekulationssteuer fällt weg, wenn zwischen An- und Verkauf einer Immobilie mehr als zehn Jahre liegen. In diesem Fall wird die Immobilie steuerfrei verkauft. Zudem entfällt die Spekulationssteuer, wenn die Immobilie selbst genutzt wurde und der Verkauf innerhalb von drei Jahren nach dem Einzug erfolgt. Auch bei Erbschaften oder Schenkungen entfällt die Spekulationssteuer. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls einen Steuerberater hinzuzuziehen, um sicherzustellen, dass keine Steuern fällig werden. **
-
Wie hoch sind spekulationssteuer?
Die Höhe der Spekulationssteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des erzielten Gewinns, der Haltedauer des Investments und dem persönlichen Steuersatz des Steuerpflichtigen. In Deutschland beträgt die Spekulationssteuer in der Regel 25% auf Gewinne aus privaten Veräußerungsgeschäften, wenn die Haltedauer kürzer als ein Jahr beträgt. Bei längerer Haltedauer kann die Steuer reduziert oder sogar ganz vermieden werden. Es ist wichtig, sich vor einer Investition über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Welcher Steuersatz bei spekulationssteuer?
Welcher Steuersatz bei spekulationssteuer? Der Steuersatz für die Spekulationssteuer hängt von der Art des Gewinns und der Haltedauer des Investments ab. Bei kurzfristigen Gewinnen aus dem Verkauf von Wertpapieren oder Immobilien beträgt der Steuersatz in der Regel der persönliche Einkommensteuersatz. Für langfristige Gewinne kann ein reduzierter Steuersatz gelten, der je nach Land und Gesetzgebung variieren kann. Es ist wichtig, sich über die geltenden Steuersätze und Regelungen in Ihrem Land zu informieren, um keine steuerlichen Probleme zu bekommen. **
-
Was ist die Spekulationssteuer?
Die Spekulationssteuer ist eine Steuer, die auf Gewinne aus privaten Veräußerungsgeschäften erhoben wird. Dabei handelt es sich um den Verkauf von Vermögensgegenständen wie Aktien, Immobilien oder Wertpapieren innerhalb einer bestimmten Frist. Die Höhe der Steuer hängt von der Haltedauer des Vermögensgegenstands ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.