Domain adresse-kaufen.de kaufen?
Wir ziehen mit dem Projekt
adresse-kaufen.de um.
Sind Sie am Kauf der Domain
adresse-kaufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain adresse-kaufen.de kaufen?
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Nöllke, Matthias: Immobilie geerbt?Immobilie geerbt? , Was Sie als Erbe einer Wohnung oder eines Hauses wissen müssen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240305, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Seitenzahl/Blattzahl: 218, Keyword: Eigenbedarf; Eigentum; Erben; Erbengemeinschaft; Grundbucheintrag; Haus; Immobilie; Konflikt; Kündigung; Mieter; Mietvertrag; Modernisierung; Nöllke; Steuer; Umbau; Wohnung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Erbrecht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien~Erbrecht~Ratgeber, Sachbuch: Recht~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 13, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krug, Walter: Die Immobilie im ErbrechtDie Immobilie im Erbrecht , Zum Werk Die Immobilie ist in der Vielzahl der Erbfälle der einzige größere Vermögensgegenstand des Erblassers, um den sich zahlreiche Rechtsfragen ranken. Erbrechtliche, sachenrechtliche, grundbuchrechtliche und vor allem steuerrechtliche Fragestellungen treten gemeinsam und miteinander verzahnt auf. Die systematische Darstellung der komplexen Materie wird angereichert durch Muster, Formulierungsvorschläge und Berechnungsbeispiele. Inhalt Das Werk behandelt: Immobilienbegriff Steuerlicher Status der Immobilien Grundzüge des Grundstücks und Grundbuchverfahrensrechts Grundbuchberichtigung und Grundbuchsberichtigungsklage Die Immobilie in der Erbengemeinschaft Teilungsversteigerung Grundstücksvermächtnis und Grundstücksnießbrauch Die Immobilie bei Vor- und Nacherbschaft Die Immobilie im Pflichtteilsrecht Die Immobilie in der Vor- und Nacherbschaft Die Immobilie bei Nachlasspflegschaft und Nachlassverwaltung Herausgabeansprüche bei missbräuchlichen Grundstücksverfügungen Das selbständige Beweisverfahren im Erb- und Pflichtteilsprozess Die Immobilie im Landwirtschaftserbrecht Erbfall und Besteuerung Grundstücksbewertung Zur Neuauflage Mit der Neuauflage wird das Werk auf den aktuellen Stand gebracht. Änderungen z.B. im Bewertungsrecht oder Grundbuchrecht ("elektronisches Grundbuch") sind berücksichtigt. Die notariellen Fragestellungen werden vertieft. Vorteile auf einen Blick Formulierungsbeispiele und Checklisten Verfahrensrecht rechtsgebietsübergreifende Darstellung Zielgruppe Für Anwaltschaft, Notariat, Richterschaft; Rechtspflegerinnen und Rechtspfleger sowie steuerberatende Berufsgruppen. , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230908, Produktform: Leinen, Autoren: Krug, Walter~Daragan, Hanspeter~Bernauer, Michael, Edition: NED, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 558, Keyword: Grundstücksrecht; Nachlassgestaltung; Landwirtschaftserbrecht; Erbschaftsteuer; Steuerrecht; Immobilienbewertung; elektronisches Grundbuch; Verfahrensrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVIII, Seitenanzahl: 558, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Blätteranzahl: 606 Blätter, Länge: 247, Breite: 172, Höhe: 48, Gewicht: 1368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591174, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 2863515149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
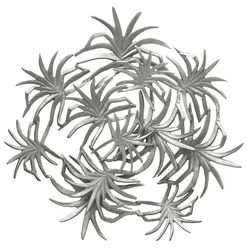
Wanddeko Domizil SilberfarbenVerleihe deinem Zuhause mit der Wanddeko DOMIZIL von KAYOOM einen Hauch von Eleganz. Die silberfarbene Wanddekoration aus Eisen ist ein echter Blickfang und passt ideal in Wohnzimmer, Schlafzimmer, Esszimmer oder Arbeitszimmer. Mit einem Durchmesser von ca. 70 cm, einer Höhe von ca. 9 cm und aus hochwertigem Metall gefertigt, wird diese Deko zu einem besonderen Highlight in deinem Zuhause.185,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Nöllke, Matthias: Immobilie geerbt?Immobilie geerbt? , Was Sie als Erbe einer Wohnung oder eines Hauses wissen müssen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240305, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Seitenzahl/Blattzahl: 218, Keyword: Eigenbedarf; Eigentum; Erben; Erbengemeinschaft; Grundbucheintrag; Haus; Immobilie; Konflikt; Kündigung; Mieter; Mietvertrag; Modernisierung; Nöllke; Steuer; Umbau; Wohnung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Erbrecht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien~Erbrecht~Ratgeber, Sachbuch: Recht~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 13, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Krug, Walter: Die Immobilie im ErbrechtDie Immobilie im Erbrecht , Zum Werk Die Immobilie ist in der Vielzahl der Erbfälle der einzige größere Vermögensgegenstand des Erblassers, um den sich zahlreiche Rechtsfragen ranken. Erbrechtliche, sachenrechtliche, grundbuchrechtliche und vor allem steuerrechtliche Fragestellungen treten gemeinsam und miteinander verzahnt auf. Die systematische Darstellung der komplexen Materie wird angereichert durch Muster, Formulierungsvorschläge und Berechnungsbeispiele. Inhalt Das Werk behandelt: Immobilienbegriff Steuerlicher Status der Immobilien Grundzüge des Grundstücks und Grundbuchverfahrensrechts Grundbuchberichtigung und Grundbuchsberichtigungsklage Die Immobilie in der Erbengemeinschaft Teilungsversteigerung Grundstücksvermächtnis und Grundstücksnießbrauch Die Immobilie bei Vor- und Nacherbschaft Die Immobilie im Pflichtteilsrecht Die Immobilie in der Vor- und Nacherbschaft Die Immobilie bei Nachlasspflegschaft und Nachlassverwaltung Herausgabeansprüche bei missbräuchlichen Grundstücksverfügungen Das selbständige Beweisverfahren im Erb- und Pflichtteilsprozess Die Immobilie im Landwirtschaftserbrecht Erbfall und Besteuerung Grundstücksbewertung Zur Neuauflage Mit der Neuauflage wird das Werk auf den aktuellen Stand gebracht. Änderungen z.B. im Bewertungsrecht oder Grundbuchrecht ("elektronisches Grundbuch") sind berücksichtigt. Die notariellen Fragestellungen werden vertieft. Vorteile auf einen Blick Formulierungsbeispiele und Checklisten Verfahrensrecht rechtsgebietsübergreifende Darstellung Zielgruppe Für Anwaltschaft, Notariat, Richterschaft; Rechtspflegerinnen und Rechtspfleger sowie steuerberatende Berufsgruppen. , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230908, Produktform: Leinen, Autoren: Krug, Walter~Daragan, Hanspeter~Bernauer, Michael, Edition: NED, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 558, Keyword: Grundstücksrecht; Nachlassgestaltung; Landwirtschaftserbrecht; Erbschaftsteuer; Steuerrecht; Immobilienbewertung; elektronisches Grundbuch; Verfahrensrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVIII, Seitenanzahl: 558, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Blätteranzahl: 606 Blätter, Länge: 247, Breite: 172, Höhe: 48, Gewicht: 1368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591174, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 2863515149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.